
BioNTech Aktie unter 81 Euro gerutscht: Kauflevel erreicht, doch Studienflop drückt den Kurs
 Aktuelle News
Die BioNTech-Aktie gerät nach klinischen Studiendaten unter Druck und testet kritische Unterstützungsmarken.
Die BioNTech Aktie ist mit einem Kursrutsch auf rund 80,65 bis 80,80 Euro unter das viel beachtete Kauflevel von 81,30 Euro gerutscht. Nach einem zwischenzeitlichen Tagesverlust von rund 8 Prozent geraten die Papiere des Mainzer Biotech-Unternehmens spürbar ins Wanken, während Marktteilnehmer auf eine Gegenbewegung warten. Ein herber Dämpfer in einer klinischen Phase-2-Studie sorgt für massiven Verkaufsdruck und verunsichert Anleger nachhaltig.
Der Krebsimmuntherapie-Kandidat BNT113 verfehlte in einer Kombinationstherapie bei fortgeschrittenem Kopf- und Halskrebs ein wichtiges Zwischenziel. Das Vakzin zeigte im Vergleich zur Monotherapie keine statistisch signifikante Verlängerung des progressionsfreien Überlebens, was an den Handelsplätzen sofortige Kursabschläge auslöste. Damit rückt eine entscheidende Frage in den Vordergrund: Bietet der aktuelle Rücksetzer eine Einstiegschance oder setzt sich die Abwärtsspirale ungebremst fort?
Warum das charttechnische Kauflevel jetzt wackelt
In den vergangenen Analysen galt der Bereich um 81,30 Euro als charttechnisches Schlüsselniveau, an dem Käufer eigentlich in den Markt zurückkehren sollten. Das Unterschreiten dieser Unterstützung zwingt bullische Investoren nun zur schnellen Reaktion, um einen weiteren Absturz in Richtung neuer Tiefststände abzuwenden.
Zusätzlicher Druck kommt von Analystenseite: Morgan Stanley hat das Kursziel für die BioNTech Aktie auf 114 US-Dollar gesenkt. Zwar signalisiert dieses Ziel rechnerisch weiterhin Erholungspotenzial, spiegelt aber zugleich die gewachsenen Risiken in der klinischen Entwicklung wider.
Rückschläge bei klinischen Studien belasten die Bewertung von forschungsintensiven Biotechnologiewerten überproportional, wenn die kurzfristige Ertragskraft fast ausschließlich von künftigen Pipeline-Erfolgen abhängt.
Die Nervosität im Handel zeigt, wie fragil das Vertrauen der Marktteilnehmer nach den jüngsten Studiennachrichten ist.
Studienflop bei BNT113: Die Details des Rückschlags
Der jüngste Kursrutsch ist direkt auf die enttäuschenden Daten des mRNA-Kandidaten BNT113 zurückzuführen. Untersucht wurde der Wirkstoff in Kombination mit Pembrolizumab bei Patienten mit inoperablen, wiederkehrenden oder metastasierten Plattenepithelkarzinomen im Kopf- und Halsbereich.
Die erhoffte Überlegenheit gegenüber der Standardbehandlung blieb im Zwischenergebnis aus, womit ein weiterer Hoffnungsträger vorerst hinter den Erwartungen zurückbleibt. Dies reiht sich in eine Serie früherer Dämpfer ein: Bereits Ende August musste das Mainzer Unternehmen eine Phase-2-Studie mit einem individualisierten mRNA-Krebsimpfstoff gegen Darmkrebs vorzeitig abbrechen.
Pipeline-Meilensteine entscheiden über die Trendwende
Trotz des BNT113-Rückschlags ist die klinische Entwicklung keineswegs am Ende, da in naher Zukunft weitere richtungsweisende Auswertungen bevorstehen:
- Gotistobart: Die erste Zwischenanalyse aus dem zulassungsrelevanten zweiten Teil der Lungenkrebsstudie steht im Fokus.
- Trastuzumab Pamirtecan: Die Hauptauswertung der Brustkrebsstudie wird für das vierte Quartal erwartet.
- Führungswechsel: An der Unternehmensspitze bahnt sich ein Umbruch an, da Guido Oelkers spätestens zum 1. Februar 2027 den Vorstandsvorsitz von Ugur Sahin übernimmt.
Diese anstehenden Daten werden maßgeblich definieren, ob die Onkologie-Pipeline die hohen Markterwartungen rechtfertigen kann.
Finanzpolster gegen operative Verluste: Mythos vs. Realität
Im Markt hält sich oft der Glaube, dass Biotech-Konzerne bei anhaltenden Quartalsverlusten schnell in akute Liquiditätsengpässe geraten. Bei BioNTech widerlegen die harten Bilanzkennzahlen diese Annahme jedoch deutlich.
Im zweiten Quartal sank der Konzernumsatz zwar auf knapp 106 Millionen Euro bei einem Nettoverlust von rund 821 Millionen Euro. Zudem wurde die Jahresumsatzprognose auf 1,6 bis 1,9 Milliarden Euro gestutzt, da die Erlöse aus Covid-19-Impfstoffen nachlassen. Doch BioNTech sitzt auf einem gigantischen Liquiditätspolster von 16,6 Milliarden Euro an Barmitteln und Wertpapieren. Dieses Kapital ermöglicht es, die teure Forschung ohne existenzielle Sorgen fortzuführen und bis Mai 2027 sogar eigene Aktien im Wert von bis zu 1,0 Milliarden US-Dollar zurückzukaufen.
| Kennzahl | Wert / Details |
|---|---|
| Aktueller Kursbereich | Ca. 80,65 – 80,80 Euro |
| Bruch des Kauflevels | Unterstützung bei 81,30 Euro unterschritten |
| Morgan Stanley Kursziel | 114 US-Dollar |
| Liquiditätspolster (Ende Q2) | 16,6 Milliarden Euro (Barmittel/Wertpapiere) |
| Aktienrückkaufprogramm | Bis zu 1,0 Mrd. US-Dollar (bis Mai 2027) |
| Jahresumsatzprognose | 1,6 bis 1,9 Milliarden Euro |
Handlungsoptionen für Anleger nach dem Kurssturz
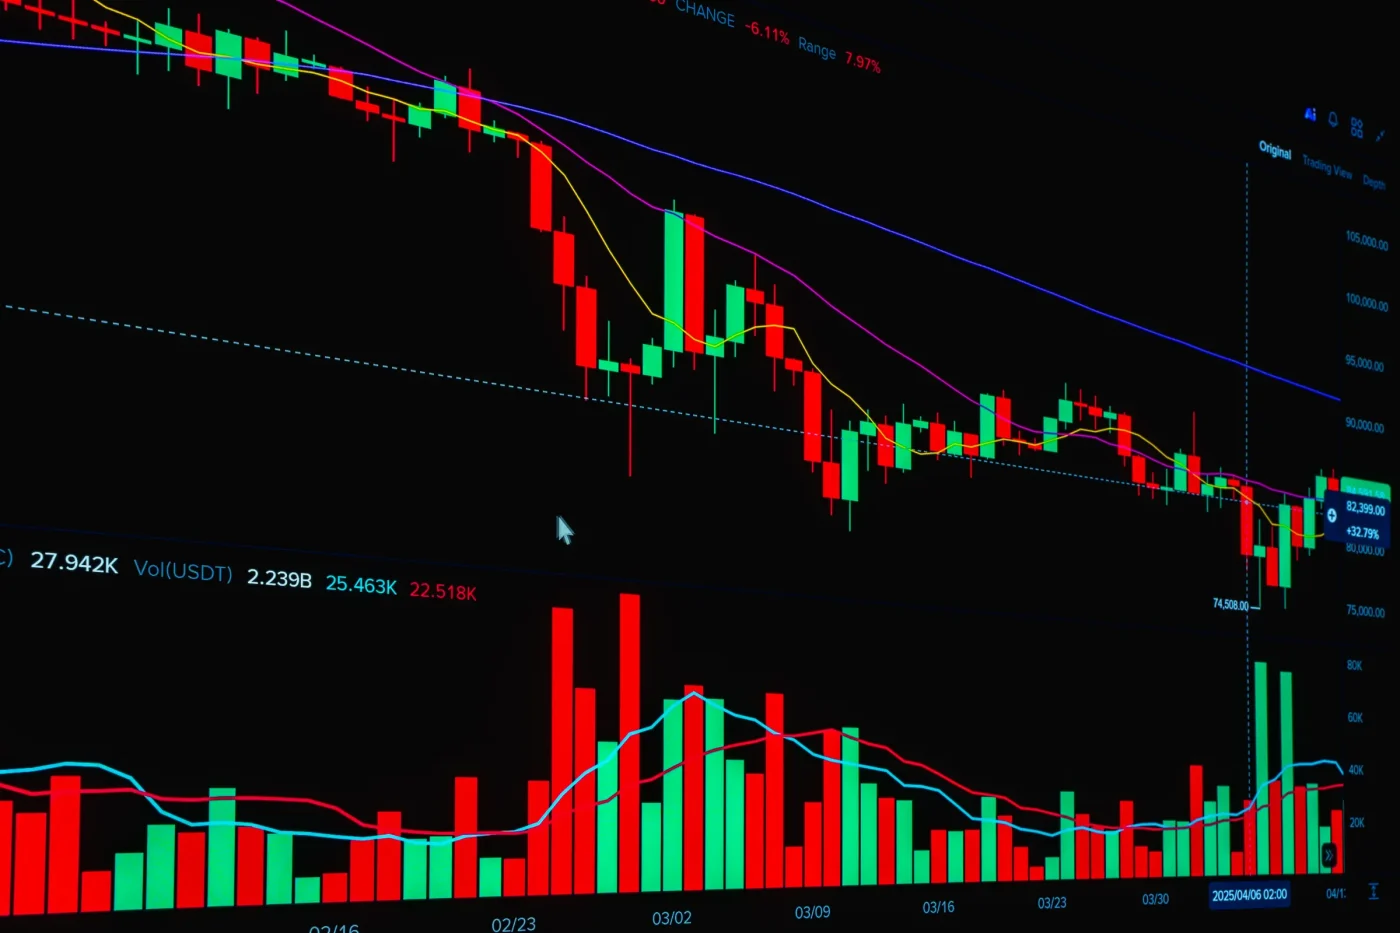
Wer ein Engagement in Betracht zieht, sollte das aktuelle Chance-Risiko-Profil nüchtern strukturieren:
- Charttechnische Bodenbildung abwarten: Ein vorschneller Einstieg direkt nach dem Bruch der 81,30-Euro-Marke birgt das Risiko weiterer Abverkäufe.
- Reaktionsmuster beobachten: Zeigt sich bei erhöhtem Handelsvolumen eine Stabilisierung, könnte dies das Fundament für eine technische Erholung bilden.
- Pipelinedaten gewichten: Da für das Gesamtjahr keine nennenswerten Erlöse aus Krebsmedikamenten eingeplant sind, treiben primär die Auswertungen zu Gotistobart und Trastuzumab Pamirtecan die Unternehmensbewertung.
Solange die Bären das Zepter in der Hand halten, bleibt der Einstieg spekulativ.
📱 Die kommenden Handelstage werden zeigen, ob institutionelle Investoren das gedrückte Kursniveau für Zukäufe nutzen.
💚 Schreib uns deine Meinung in die Kommentare: Siehst du im Bereich um 80 Euro eine langfristige Einstiegschance oder droht der nächste Rutsch?
✨ Teile deine Erfahrungen mit Biotech-Investments und diskutiere mit unserer Community über die Zukunft von BioNTech.
👇 Bleib am Ball und verfolge die nächsten Pipeline-Meldungen aufmerksam.