
Blockade in der Straße von Hormus: Warum 15 Millionen Barrel täglich fehlen
 Aktuelle News
Blockade in der Straße von Hormus: Warum 15 Millionen Barrel täglich fehlen
Die Durchfahrt durch die Straße von Hormus ist seit dem 28. Februar unter iranischer Bedrohung nur noch unregelmäßig möglich. Vor der Krise exportierten die Golfstaaten mehr als 20 Millionen Barrel Rohöl pro Tag. Mittlerweile fließen weniger als 15 Millionen Barrel täglich ab – verteilt auf wenige autorisierte Schiffe und Pipelines, die die Meerenge umgehen.
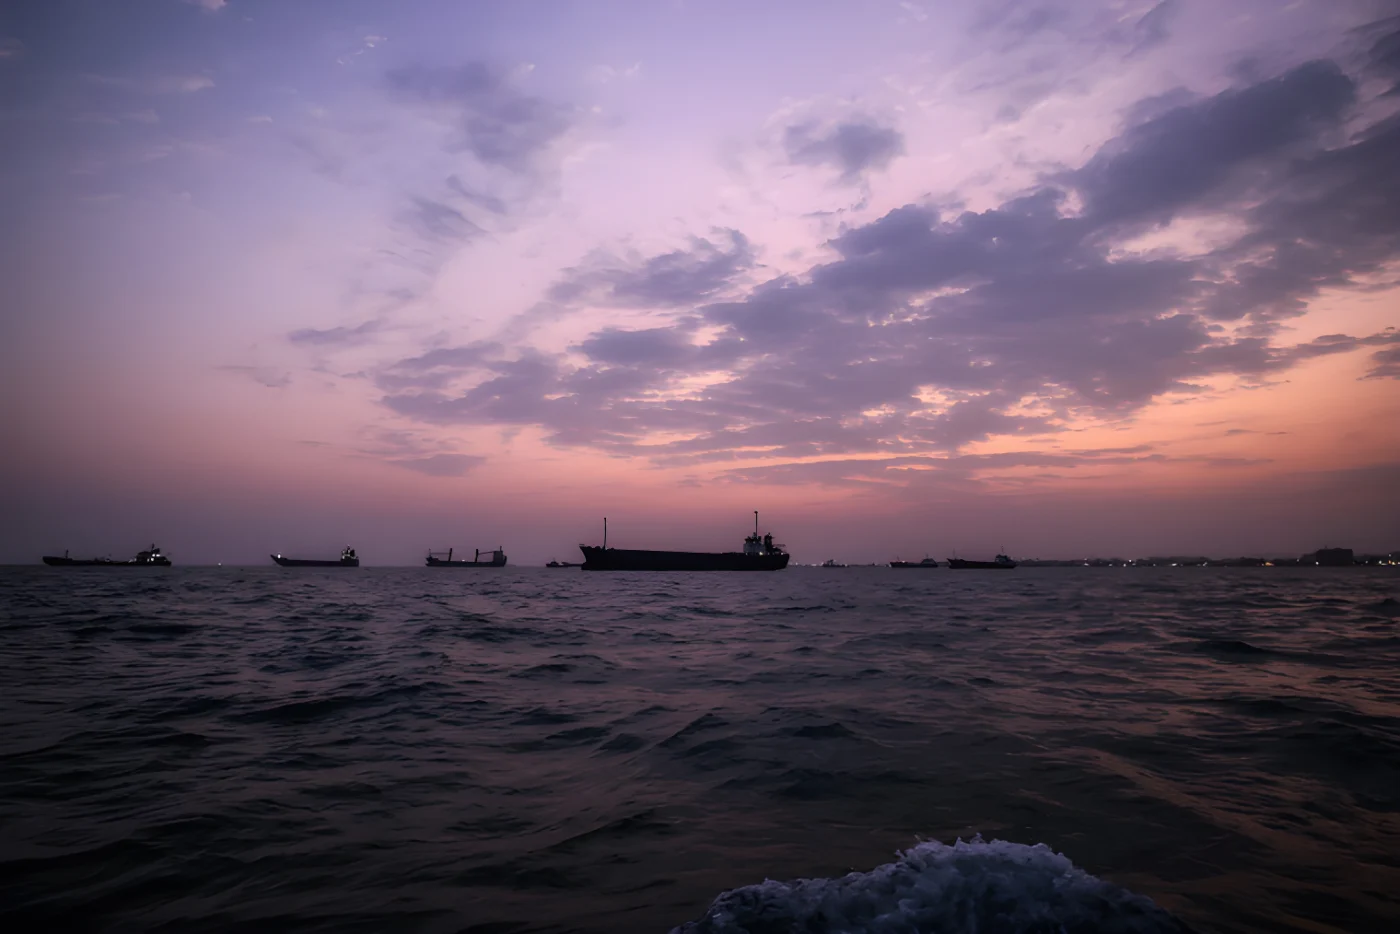
Schiffe passieren die Straße von Hormus vor der Küste von Bandar Abbas im Süden des Iran.
Der Preis für die Sorte Brent liegt bei rund 95 US-Dollar, nachdem er im März Spitzenwerte von 126 Dollar erreicht hatte. Die Internationale Energieagentur (IEA) stufte die Lage als größte Bedrohung für die weltweite Energiesicherheit in der Geschichte ein.
Kurzfristige Puffer federn den Ausfall ab
Drei Mechanismen verhinderten bislang einen sofortigen Versorgungszusammenbruch. Zunächst wurden seit Ende Februar 410 Millionen Barrel aus strategischen Notfallreserven freigegeben. Gleichzeitig sinkt der weltweite Verbrauch: Die IEA rechnet für 2026 mit einem Rückgang der globalen Ölnachfrage um 1,6 Millionen Barrel pro Tag.
Zudem nutzen Produzenten Bypass-Pipelines durch Saudi-Arabien und die Vereinigten Arabischen Emirate. Diese Umgehungskapazitäten sind jedoch auf maximal 5,5 Millionen Barrel täglich begrenzt.
Beim Erdgas federten diversifizierte Lieferanten den Schock teilweise ab. Die USA deckten seit Jahresbeginn zwei Drittel der europäischen Flüssiggas-Importe ab. Dennoch blieben die europäischen Gasspeicher Ende August mit einem Füllstand von lediglich 63 Prozent auf einem 20-Jahres-Tief.
Geologie und Kosten: Warum der Golf unersetzlich bleibt
Mittel- und langfristig lässt sich die Region geologisch und wirtschaftlich nicht kompensieren. Die Golfstaaten verfügen über fast die Hälfte der weltweit nachgewiesenen Ölreserven und fördern zu den global niedrigsten Kosten.
Alternative Förderländer wie die USA, Brasilien und Guyana arbeiten bereits an ihren Kapazitätsgrenzen. Sie können akute Engpässe dämpfen, das Volumen des Nahen Ostens jedoch nicht ersetzen. Auch bei Flüssiggas kontrollieren Katar und die VAE knapp ein Fünftel des Weltmarkts, wobei ein Angriff auf die Anlage in Ras Laffan die katarischen Kapazitäten um rund 20 Prozent reduzierte.
Europäische Verwundbarkeit und Preisdruck
Europäische Verbraucher spüren die Verknappung über die globalen Großhandelsmärkte. Europäisches Erdgas kletterte Anfang September auf über 75 Euro pro Megawattstunde – der höchste Stand seit Januar 2023. Für Standardhaushalte zeichnet sich für 2026 ein Anstieg der Heizkosten um 25 Prozent ab.
Auch die Abhängigkeit von raffinierten Produkten wie Diesel und Kerosin bleibt eine Schwachstelle. Diplomatische Initiativen allein können Fördermengen und Marktpreise nicht regulieren. Als strukturelle Gegenmaßnahmen bleiben die konsequente Elektrifizierung des Verkehrs- und Wärmesektors sowie der Ausbau von Biomethan, das bis 2035 rund 20 Prozent des Bedarfs decken könnte.