
Die Betongold-Falle: Wenn das eigene Haus zur finanziellen Last wird
 Spannende Geschichten
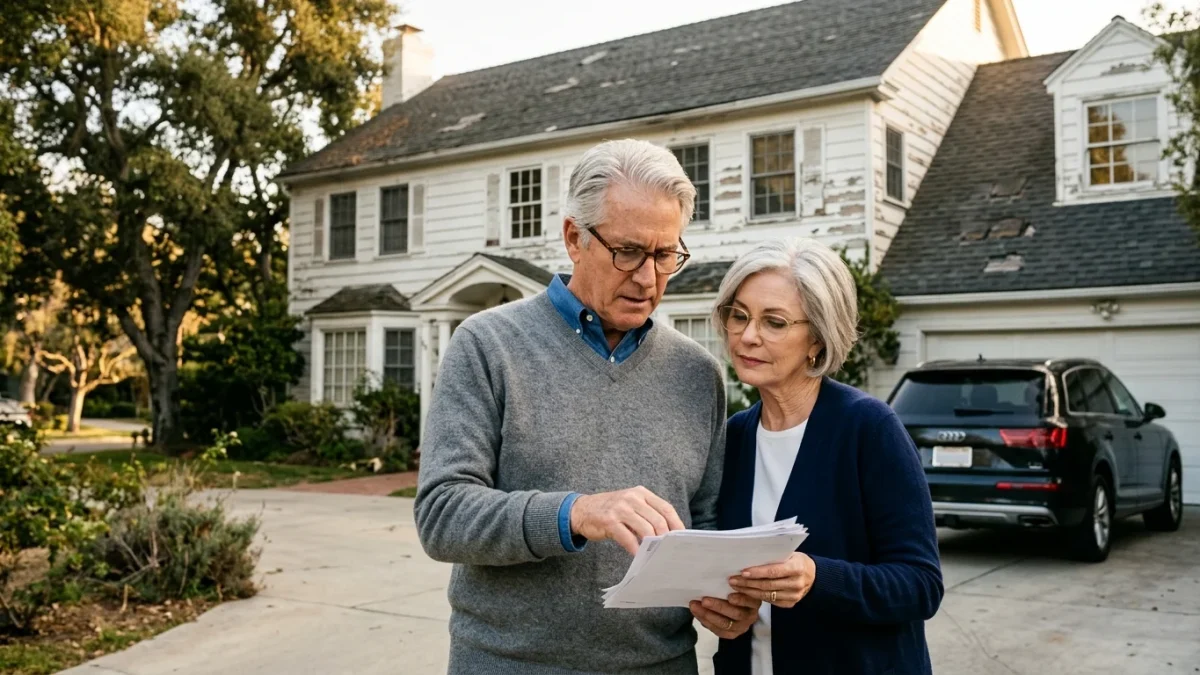
Viele Hausbesitzer stehen im Alter vor hohen Investitionskosten für Sanierungen.
Als bei Ingrid und Klaus Berger im Januar die Heizung ausfiel, blieb die erhoffte Panik aus. Das Haus am Ortsrand ist seit Jahren schuldenfrei, 165 Quadratmeter Wohnfläche, Garage, Garten – das Lebenswerk steht. Doch die Erleichterung schlug in Ernüchterung um, als der Handwerker die Kosten für eine neue Heizung, ein gedämmtes Dach und neue Fenster zusammenrechnete. Die Summe überstieg ihre liquiden Ersparnisse bei weitem.
Das Problem der Bergers ist kein Einzelfall. Wer sein Vermögen in „Betongold“ investiert hat, erkennt spät den entscheidenden Nachteil: Ein Haus lässt sich nicht einfach in Bargeld umwandeln, solange man darin wohnt.
Das Vermögen steckt in den Wänden
Laut Daten des Instituts der deutschen Wirtschaft aus dem Juni 2026 haben fünf Millionen der über 19 Millionen Babyboomer das gesetzliche Rentenalter bereits erreicht. Diese Generation hat überdurchschnittlich oft in Wohneigentum investiert. Doch mit dem Eintritt in die Rente kehrt sich das Prinzip der Altersvorsorge oft um.
Solange das Erwerbseinkommen fließt, werden Reparaturen laufend finanziert. Im Ruhestand jedoch sinken die Einnahmen, während der Instandhaltungsbedarf bei Gebäuden aus den 1970er- oder 1980er-Jahren steigt. Heizung, Dach, Fassade oder Leitungen – irgendwann ist jedes Objekt ein Sanierungsfall.
Der Markt rechnet knallhart
Als Klaus Berger die Werthaltigkeit seines Hauses prüfen ließ, fiel die erste Frage des Maklers nicht auf den Standort, sondern auf die Heizung. Heute ist die Energieeffizienz das zentrale Kriterium.
Auswertungen von ImmoScout24 belegen massive Preisunterschiede: Immobilien der Energieeffizienzklassen F, G und H erzielen im ländlichen Raum oft 40 bis 50 Prozent geringere Preise als Objekte der Klasse A. Käufer kalkulieren den Sanierungsstau heute direkt vom Kaufpreis ab. Für Eigentümer, die keine Kraft oder finanzielle Mittel mehr für eine energetische Aufwertung haben, bedeutet das einen realen Wertverlust ihres Vermögens.
Die EU-Vorgaben realistisch betrachtet
In der Debatte herrscht oft Unsicherheit über gesetzliche Pflichten. Die EU schreibt Hausbesitzern keine sofortige Totalsanierung vor. Das deutsche Gebäudemodernisierungsgesetz von 2026 setzt lediglich die europäischen Rahmenbedingungen für den Gebäudebestand um. Die Änderungen des Jahres 2026 im Überblick.
Dennoch verschiebt sich der Maßstab. Energieeffizienz ist zum entscheidenden Preisfaktor geworden, ungeachtet einer formalen Sanierungspflicht. Wer heute plant, sollte weniger auf den aktuellen Marktwert schauen als auf die Frage: Was kostet es, hier die nächsten 15 Jahre zu leben?
Finanzielle Freiheit oder Immobilienfalle?
Der Verkauf und die Umschichtung des Kapitals in Dividenden-ETFs ist keine einfache Lösung. Börsenkurse unterliegen Schwankungen, und Ausschüttungen sind nicht garantiert. Ebenso ist bei Teilverkauf oder Leibrente Vorsicht geboten: Laufende Gebühren und Nutzungsentgelte können die Auszahlungssummen drastisch schmälern, wie auch die Verbraucherzentrale warnt. Die drei wichtigsten Optionen der Immobilienverrentung.
Die Bergers lassen nun durchrechnen, was eine Sanierung kostet und ob ein Umzug in eine kleinere Wohnung wirtschaftlich sinnvoller wäre. Das Haus soll im Alter dienen, nicht zur Fessel werden. Wer diese Weichenstellung bereits mit 60 statt mit 70 Jahren vornimmt, gewinnt wertvolle Optionen für den Ruhestand.