
Lufthansa Aktie Kurs Prognose aktuell: Analysten sehen Kursziel bei 8,25 Euro trotz Kerosin-Schock
 Aktuelle News
Treibstoffkosten und geopolitische Krisen fordern die Kranich-Airline heraus.
Die Lufthansa Aktie Kurs Prognose aktuell signalisiert ein rechnerisches Aufwärtspotenzial von rund 14,6 Prozent: Acht Analystenhäuser taxieren das mittlere Konsensziel auf 8,25 Euro, während das Papier im Bereich von 7,09 bis 7,23 Euro notiert. Doch hinter dieser Spanne verbirgt sich erhebliche Skepsis, denn mit fünf Halte- und zwei Verkaufsempfehlungen rät nur ein einziges Haus zum direkten Kauf.
Zwischen geopolitischen Brandherden im Nahen Osten und drastisch verteuertem Kerosin geraten die Margen des MDAX-Konzerns massiv unter Beschuss. Während die Nachfrage nach Flugreisen auf den Kernrouten spürbar stabil bleibt, entscheidet sich an den Treibstoffrechnungen, ob die Airline die erhoffte Trendwende tatsächlich realisieren kann.
Kerosindurstrecke und Geopolitik belasten die Kranich-Flotte
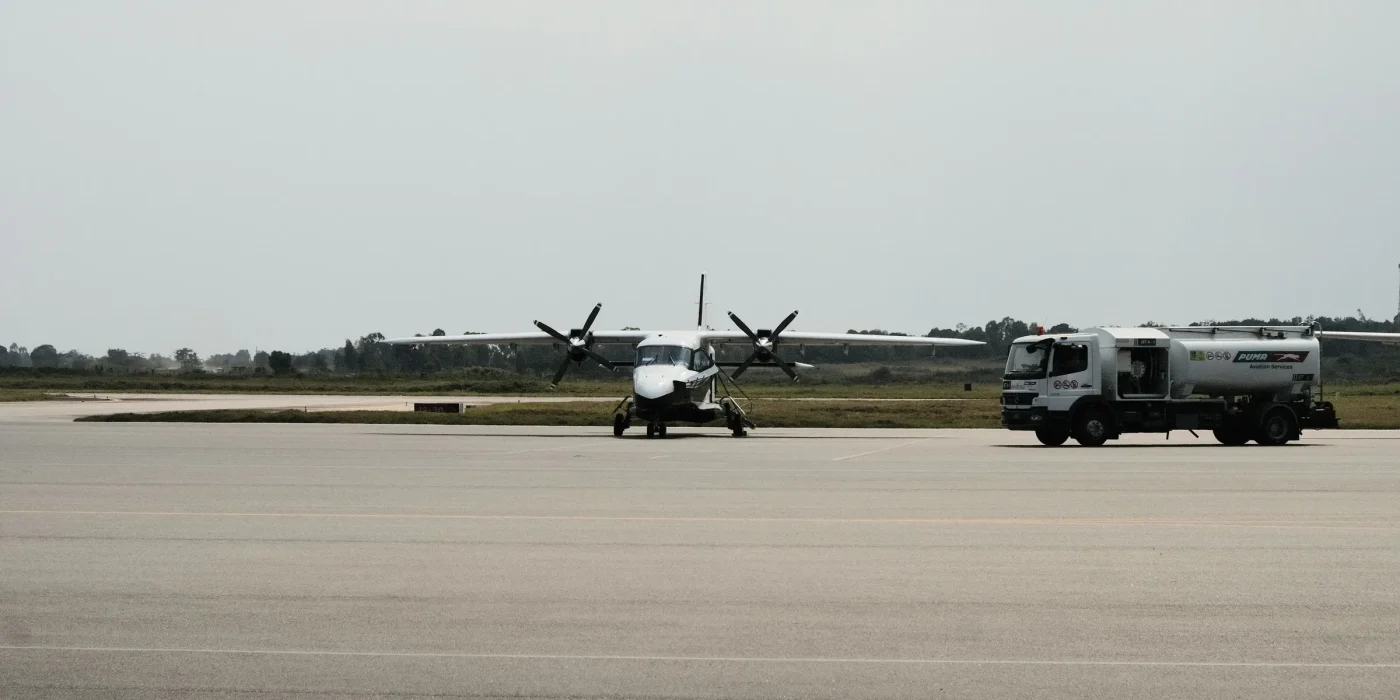
Ein schwerer Bremsklotz für den gesamten Luftfahrtsektor kommt aus den USA. Delta Air Lines musste die eigene Jahresprognose wegen explodierender Kerosinpreise kräftig zusammenstreichen und rechnet allein im Schlussquartal mit 4,25 Dollar je Gallone. Das US-Schwergewicht kalkuliert mit jährlichen Treibstoff-Mehrkosten von sechs Milliarden Dollar – ein klares Warnsignal, das die gesamte Branche erfasst.
Parallel verschärfen Sicherheitsrisiken im Nahen Osten das operative Geschäft. Nach Angriffen der jemenitischen Huthi-Miliz auf den Flughafen in Riad bleibt der Airport vorübergehend gesperrt. Lufthansa reagierte mit Flugstreichungen in die saudische Metropole, während auch internationale Wettbewerber wie Air France-KLM Verbindungen aussetzen mussten. Flugausfälle und zeitraubende Ausweichrouten treiben die Kerosinrechnung für Konzernchef Carsten Spohr weiter in die Höhe.
Ein häufiger Fehler in der Praxis ist es, eine starke Passagiernachfrage automatisch mit satten Konzernüberschüssen gleichzusetzen – hohe Treibstoffkosten können operative Erlöse im Flugbetrieb rasant aufzehren.
Analysten-Konsens: Wo verläuft die Kursziel-Spanne?
Die Einschätzungen der Experten gehen weit auseinander. Während das pessimistischste Szenario das Papier bei 7,10 Euro und damit nahe dem bisherigen Jahrestief sieht, traut die optimistischste Analyse der Fluggesellschaft bis zu 11,00 Euro zu.
| Kennzahl / Kriterium | Aktueller Wert / Status |
|---|---|
| Analysten-Konsensziel (12M) | 8,25 Euro (+14,6 %) |
| Kursziel-Spanne | 7,10 Euro bis 11,00 Euro |
| Verteilung der Analysten-Voten | 1 Kaufen / 5 Halten / 2 Verkaufen |
| Wichtige Kursmarken (52W) | Tief: 6,72 Euro / Hoch: 10,27 Euro |
| Technischer Indikator RSI (14) | 14,3 (stark überverkauft) |
| Gleitender Durchschnitt (SMA 200) | 8,33 Euro |
Mit einem Relative-Stärke-Index (RSI) von 14,3 bewegt sich die Lufthansa Aktie charttechnisch in einem extrem überverkauften Terrain, weit entfernt vom 200-Tage-Durchschnitt bei 8,33 Euro. Dies lockt antizyklische Spekulanten an, wirft aber zugleich grundlegende Fragen zur fundamentalen Verfassung auf.
Fundamentaler Mythos: Hohe Buchungszahlen garantieren keinen Free Cashflow
Ein weit verbreiteter Irrtum unter Privatanlegern besagt, dass volle Flugzeuge unweigerlich zu sprudelnden Gewinnen führen. Die Realität im Luftfahrtgeschäft zeichnet jedoch ein völlig anderes Bild: Nach einem verlustreichen Jahresauftakt gelang Lufthansa im zweiten Quartal zwar die Rückkehr in die Gewinnzone, die Nettomarge blieb jedoch hauchdünn. Im jüngsten abgeschlossenen Geschäftsjahr verzeichnete der Konzern sogar einen negativen Free Cashflow.
Stärken und Schwachstellen im direkten Check
- Drehkreuz-Dominanz: Die Hubs in Frankfurt und München bieten ein schwer kopierbares Zubringernetz für ertragreiche Langstreckenflüge.
- Ertragsstütze Technik: Die Sparte Lufthansa Technik wartet Flugzeuge zahlreicher Fremdkunden und liefert stabile, ticketpreisunabhängige Erträge.
- Netzwerkerweiterung: Die Beteiligung an der italienischen ITA Airways stärkt die europäische Präsenz nachhaltig.
- Regulatorische Entlastung: Die abgesenkte deutsche Luftverkehrsteuer mindert den Kostendruck bei Starts aus dem Inland.
- Margenrisiko & Schulden: Hohe Verbindlichkeiten schränken zusammen mit teuren Emissionsrechten und Vorgaben für nachhaltige Treibstoffe die Flexibilität drastisch ein.
Für Anleger spitzt sich die Lage vor den anstehenden Quartalszahlen zu: Gelingt es dem Management, die Treibstoffpreise und geopolitischen Umwege über höhere Ticketpreise zu kompensieren, könnte der Weg zum Konsensziel von 8,25 Euro frei werden. Bleiben die Margen hingegen unter Druck, droht die MDAX-Aktie auf ihrem gedrückten Bewertungsniveau zu verharren.
💡 Der Kurs spiegelt die Gratwanderung zwischen operativer Flottengröße und unberechenbaren Betriebskosten wider.
🔍 Vor den detaillierten Quartalszahlen bleibt abzuwarten, wie effektiv die Absicherungsstrategien gegen den Kerosinpreisschock gegriffen haben.
📌 Hinterlassen Sie Ihre Meinung in den Kommentaren: Sehen Sie im aktuellen Kursniveau eine attraktive Einstiegschance oder überwiegen die Risiken?
👇 Teilen Sie Ihre Erfahrungen mit uns und diskutieren Sie mit anderen Anlegern über die Zukunft der Airline-Branche.