
Rentenreform vor dem Scheideweg: Warum der Boomer-Ruhestand das deutsche System bedroht
 Aktuelle News
Die Gemeinschaftsdiagnose der Wirtschaftsforschungsinstitute zur wirtschaftlichen Lage in Deutschland.
Das deutsche Rentensystem steht vor einer Zerreißprobe: Wenn die geburtenstarken Jahrgänge der Babyboomer schrittweise in den Ruhestand wechseln, gerät das bisherige Finanzierungsgefüge der gesetzlichen Rentenversicherung an seine Grenzen. Während immer mehr Bezieher Versorgungsansprüche geltend machen, verringert sich zeitgleich die Zahl der aktiv Einzahlenden. Ohne grundlegende Weichenstellungen droht eine strukturelle Überlastung, die sowohl Beitragszahler als auch den Bundeshaushalt vor erhebliche Herausforderungen stellt.
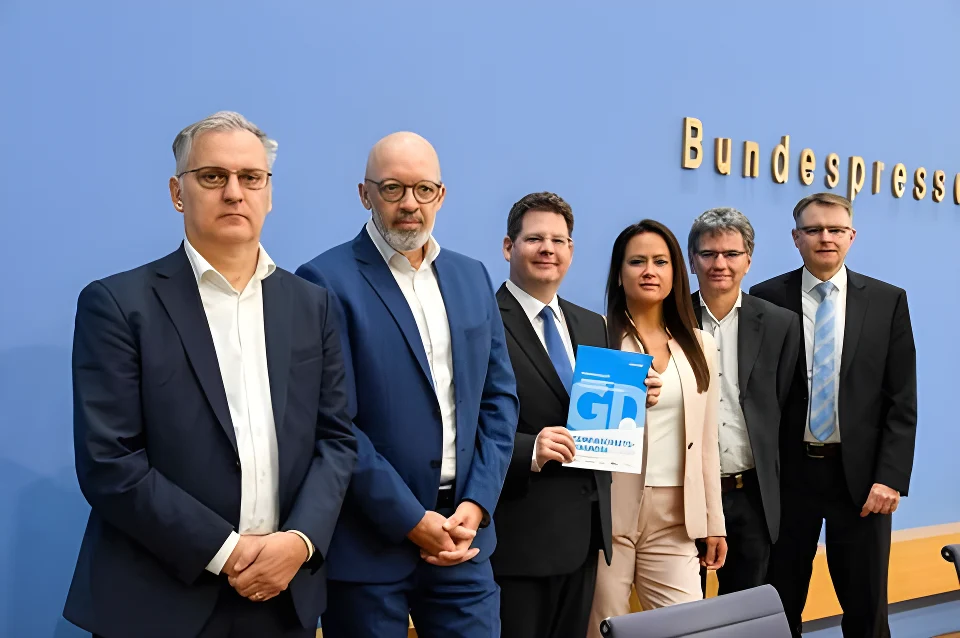
Die Wirtschaftsforscher präsentieren die Gemeinschaftsdiagnose in der Bundespressekonferenz
Die demografische Verschiebung war über Jahrzehnte absehbar, doch umfassende Anpassungen blieben weitgehend aus. Ökonomische Prognosen führender Wirtschaftsinstitute warnen bereits vor den mittel- und langfristigen Auswirkungen auf das gesamtwirtschaftliche Wachstum. Fehlen Fachkräfte im Arbeitsmarkt, bremst dies die Produktivität und verengt den fiskalischen Spielraum für künftige Generationen.
Demografischer Wandel trifft gesetzliche Rentenversicherung
Die Funktionsweise des deutschen Modells basiert auf dem Generationenvertrag: Die Erwerbstätigen von heute finanzieren über ihre Beiträge direkt die Renten der aktuellen Ruheständler. Dieses Umlageverfahren funktioniert jedoch nur dann reibungslos, wenn das Verhältnis zwischen Einzahlenden und Leistungsbeziehern stabil bleibt.
Immer mehr Menschen in Deutschland beziehen Rente
Durch den Renteneintritt der Generation der Babyboomer verschiebt sich dieses Gleichgewicht spürbar. Die Zahl der Leistungsempfänger steigt kontinuierlich an, während der Nachwuchs an Beitragszahlern die entstehenden Lücken nicht vollständig ausgleichen kann.
Die demografische Verschiebung erfordert eine strukturelle Neujustierung des Generationenvertrags, um Beitragsstabilität und ein verlässliches Rentenniveau langfristig miteinander zu vereinbaren.
Wachstumsprognosen und fiskalischer Spielraum
Wirtschaftsforschungsinstitute weisen in ihren Konjunkturanalysen darauf hin, dass eine schrumpfende Erwerbsbevölkerung das potenzielle Wirtschaftswachstum spürbar dämpfen kann. Wenn weniger Menschen im erwerbsfähigen Alter zur Verfügung stehen, sinkt die Gesamtzahl der geleisteten Arbeitsstunden, sofern dies nicht durch deutliche Produktivitätssteigerungen kompensiert wird.
Politische Debatten über die künftige Ausgestaltung der Altersvorsorge
Die Diskussion um tragfähige Reformansätze spaltet die politische Landschaft. Während einige Akteure die Stabilisierung des Rentenniveaus in den Vordergrund stellen, warnen Finanzexperten vor stark steigenden Bundeszuschüssen, die andere Zukunftsinvestitionen im Bundeshaushalt verdrängen könnten.
Mythen und Fakten zur Alterssicherung
Rund um das Thema Rentenfinanzierung kursieren verschiedene Annahmen, die einer sachlichen Prüfung oft nicht standhalten.
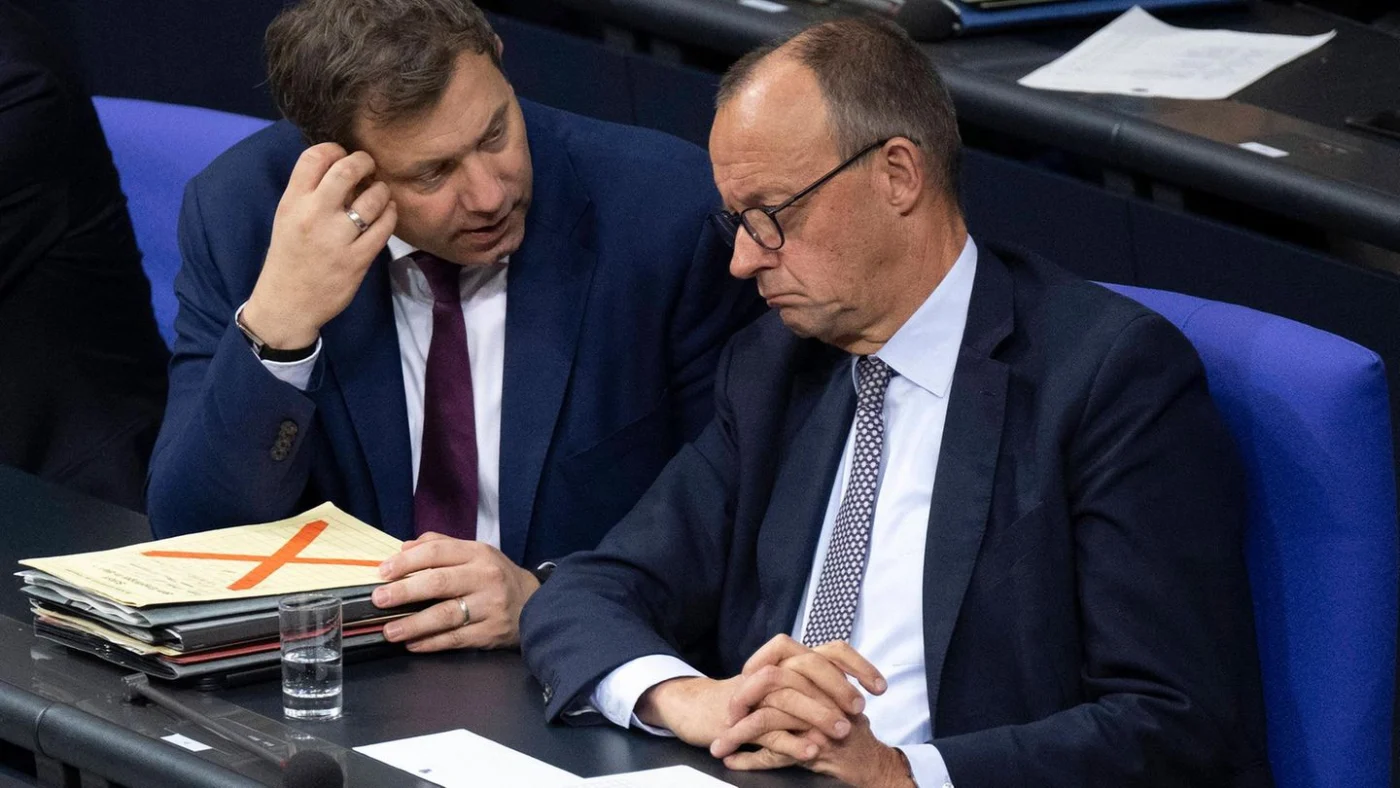
Fachleute diskutieren die Perspektiven des Rentensystems
- Mythos: Kurzfristige Beitragserhöhungen lösen das Problem dauerhaft. Fakt: Höhere Beiträge verteuern die Arbeitskosten und belasten jüngere Beschäftigte, ohne die strukturelle demografische Lücke langfristig zu schließen.
- Mythos: Das Rentensystem trägt sich vollständig aus Beiträgen. Fakt: Schon heute fließen erhebliche Mittel aus dem Bundeshaushalt als Steuerzuschuss in die gesetzliche Rentenversicherung ein.
- Mythos: Private Vorsorge kann die gesetzliche Rente völlig ersetzen. Fakt: Das bewährte Drei-Säulen-Modell baut auf einem Zusammenspiel aus gesetzlicher, betrieblicher und privater Altersvorsorge auf.
Spitzenpolitik im Fokus der Rentendebatte
Kernfaktoren der Reformdebatte im Überblick
Die künftige Ausrichtung des Systems hängt von mehreren Stellschrauben ab, die in der wirtschaftspolitischen Diskussion analysiert werden.
| Handlungsfeld | Auswirkung auf das System |
|---|---|
| Demografie | Steigende Zahl an Ruheständlern trifft auf weniger Erwerbstätige |
| Bundeszuschuss | Zunehmende Belastung des Staatshaushalts zur Deckung von Finanzlücken |
| Erwerbsbeteiligung | Höhere Beschäftigungsquoten mindern den Beitragsdruck |
| Vorsorgesäulen | Ergänzung der Umlagefinanzierung durch kapitalgedeckte Elemente |
Altersvorsorge und Ruhestandsplanung in Deutschland
Möglichkeiten zur individuellen Absicherung
Unabhängig von den anstehenden politischen Entscheidungen gewinnt die eigenverantwortliche Vorsorgeplanung an Bedeutung. Verbraucher können strukturiert vorgehen, um die persönliche Rentenlücke zu analysieren:
- Renteninformation prüfen: Den jährlichen Bescheid der Deutschen Rentenversicherung auf Lücken im Versicherungsverlauf kontrollieren.
- Bedarfsanalyse erstellen: Den realistischen Finanzbedarf im Alter unter Berücksichtigung von Inflation und Lebenshaltungskosten ermitteln.
- Bausteine kombinieren: Betriebliche Angebote und renditeorientierte Sparpläne zur Ergänzung der gesetzlichen Rente nutzen.
Individuelle Altersvorsorge als Ergänzung zur gesetzlichen Rente
Fragen zur finanziellen Absicherung im Alter
Wohnungseigentum als Komponente der Altersvorsorge
Gesellschaftliche Diskussionen rund um Wohnen und Lebenshaltung
💡 Die Tragfähigkeit der Altersvorsorge entscheidet maßgeblich über die finanzielle Stabilität der kommenden Generationen.
🔍 Eine transparente Auseinandersetzung mit Beiträgen, Rentenniveau und Renteneintrittsalter bleibt unumgänglich.
📌 Wie bewerten Sie die aktuellen Vorschläge zur Rentenreform? Diskutieren Sie mit uns in den Kommentaren.
👇 Teilen Sie Ihre Erfahrungen und Erwartungen zur Zukunft der gesetzlichen Rente.
Bron: www.capital.de
🧩 Kreuzworträtsel
Zukunft der Rente im Fokus
Fülle das Gitter — 8 Wörter: halb aus dem Artikel, halb Promis und Alltagskultur ❓ Spielregeln
- Tap a clue: the word lights up and the cursor lands on its first cell.
- Type the letters — the cursor moves on by itself. Arrow keys change direction, Backspace goes back.
- Press «Check»: right letters turn green and lock, wrong ones red. You get 3 checks in total — think before you press.
- Stuck? «💡 1st» and «💡 last» reveal the first or last letter of a word — each hint costs 5 ⭐.
- «Solutions» unlock 10 minutes after you start; if you use them, no stars this time.
- Solve it all: +30 ⭐ to your score — the same stars as in the quiz, in the monthly ranking.
| 1 | |||||||||||
| 2 | 3 | 4 | |||||||||
| 5 | 6 | ||||||||||
| 7 | |||||||||||
| 8 | |||||||||||
2 Kommentare
Die Aussage, dass Steuergeld zur Stabilisierung der Rentenzahlungen schon heute notwendig sind, ist schlicht falsch. Fakt ist, dass der Staat der Rentenversicherung zusätzliche Aufgeben übertragen hat die 2023 124 Mrd Euro betragen haben und im Gegenzug lediglich 112 Mrd Euro an Steuergeld überwiesen hat. Die Steuermilliarden sind für die versicherungsfremden Leistungen und nicht für die Altersrenten. Bitte mal richtig informieren.
Danke für den wichtigen Einwand! Sie haben absolut recht, was die Unterscheidung von versicherungsfremden Leistungen und den reinen Altersrenten angeht. Die genaue Bilanz (124 Mrd. zu 112 Mrd. Euro) zeigt tatsächlich, dass der Bund der Rentenkasse Aufgaben aufbürdet, die eigentlich komplett aus Steuern statt aus Beiträgen finanziert werden müssten.
Dennoch ist die Aussage im Artikel nicht falsch: Ohne den massiven Bundeszuschuss (egal unter welchem Etikett) wäre das Gesamtsystem bei der aktuellen demografischen Entwicklung schon heute nicht mehr liquide. Es ist also eine Frage der Perspektive: Der Staat entlastet die Rentenkasse finanziell, nachdem er sie zuvor politisch belastet hat.